


焦点 · 分析

-
 付费后查看全部内容
3.31%,12.98%,9.63%,8.61%,6.14%,兴业银行半年报数据解读
2026年8月27日晚间,兴业银行发布半年报。 总资产11.46万亿元,较上年末增长3.31%。科技金融贷款余额1.24万亿元,增长12.98%。绿色金融贷款余额1.21万亿元,增长9.63%。手续费及佣金净收入142.01亿元,增长8.61%。大投行FPA余额5.19万亿元,增长6.14%。 五个数字拼在一起,画面很清晰:资产在扩、结构在调、中收在涨、投行在跑。
阅读量14480
-
 付费后查看全部内容
4.75%,19.17%,9.87%,8.43%,4.30%,杭州银行半年报数据解读
2026年8月26日,杭州银行披露半年报。 五个数字跳了出来:营收增长4.75%,利息净收入增长19.17%,净利润增长9.87%,贷款增长8.43%,存款增长4.30%。
阅读量15397
-
 付费后查看全部内容
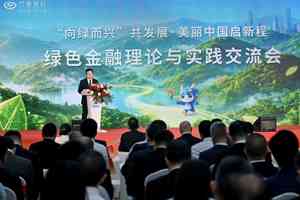
38岁,20载行动,向绿而兴,兴业银行的绿色金融“答卷”
2026年8月26日,福州。 兴业银行38岁生日。同一天,“向绿而兴”绿色金融理论与实践交流会在此举行,会上正式发布了“双碳专业服务方案”。
阅读量15082
-
 付费后查看全部内容
6.17%,6.43%,67.21%,6.88%,浙商银行半年报数据解读
332.56亿元营收,78.24亿元净利润。同比双增。 但拆开看,利息净收入223.52亿元,同比下降3.01%。 一边是利润在涨,一边是主业在跌。 这就是浙商银行2026年半年报最拧巴的地方——数据好看,但好看的原因正在发生变化。四个数字串在一起,拼出一个正在发生的故事。
阅读量15443
-
 付费后查看全部内容
3.08%,3.05%,3.69%,中信银行半年报的数据解读
2026年8月26日晚间,中信银行披露半年报。 三个数字跳了出来:归母净利润376.02亿元,同比增长3.08%。营业收入1094.08亿元,同比增长3.05%。非利息净收入362.59亿元,同比增长3.69%。 数字很稳。稳到让人觉得没什么可说的。
阅读量15296
-
 付费后查看全部内容
震惊!日元贬值再次逼近历史风口
这不是一场危机。这是一场结构性困局的慢性发作。三个“死结”——利差、逆差、财政——每一个都在收紧,每一个都在互相强化。而解结的工具,日本一样都没有。
阅读量15649
-
 付费后查看全部内容
科技金融正在重塑银行业核心竞争力
2025年,25家上市银行金融科技投入合计1999.19亿元,占营收比重从2021年的3.11%逐年升至2025年的3.89%。25家银行,每年在科技上烧掉将近2000亿。 2000亿什么概念?超过绝大多数行业的全年研发投入总和。
阅读量15719
-
 付费后查看全部内容
我国修改银行业监督管理法拟加强消费者权益保护
银行业监督管理法修订草案8月25日提请全国人大常委会会议二次审议。草案二审稿进一步压实银行业监督管理机构保护银行业消费者的职责,完善相关制度,并针对实践中存在的银行业金融机构从业人员挪用客户资金等违法行为专门予以规制。
阅读量15075
-
 付费后查看全部内容
央行一天连发三道“令牌”:3400亿+5000亿+6000亿,月末资金面稳了
一天之内,三份公告。7天期逆回购、隔夜逆回购、MLF——三种工具,同一天亮相。 这不是巧合,这是一次精心设计的流动性管理“组合拳”。
阅读量16064
-
 付费后查看全部内容
已披露上半年业绩的上市银行财报数据另类解读
2026年一季度,商业银行净息差跌到了1.40%。这是历史最低点。 同一时间,商业银行不良贷款余额3.7万亿元,较上季末增加了1742亿元。 1.4%是什么概念?42家A股上市银行里,超过一半的净息差已经跌破1.5%的“盈亏平衡线”。放贷赚的差价如果连1.5%都保不住,扣除资金成本、运营成本、风险成本之后,基本等于在做公益。 更狠的是,2026年一季度14家银行净息差跌破1%,山西榆次农商行以0.24%垫底。0.24%的息差,跟白送钱有什么区别?
阅读量15012
-
 付费后查看全部内容
“了解你的智能体”——支付清算协会给AI支付发了一张“准生证”
你有没有想过这样一个场景—— 你对手机说:“帮我订一张下周去上海的高铁票,靠窗的。” 然后AI自动打开12306,查询车次,选好座位,完成支付,把电子票存进你的日历。 全程不需要你打开任何一个APP,不需要你输入任何一个密码。 这不是科幻电影。这是智能体支付。
阅读量16637
-
 付费后查看全部内容
央行公布2026年7月金融市场运行情况
2026年7月,同业拆借日均成交3232.9亿元,同比减少24.3%;银行间市场债券回购日均成交6.5万亿元,同比减少14.2%。2026年7月末,同业拆借未到期余额1.0万亿元,银行间市场债券回购未到期余额9.8万亿元。
阅读量15735